 MyFxTops邁投財經
数据与情绪的双重压制:反弹阻力重重
上周五美国10月生产者物价指数(PPI)公布后,金价曾短暂走高。数据显示PPI环比上涨0.3%,低于市场预期的0.4%,9月数据则被上修至1.4%。这一“略好于预期”的结果让部分交易者短暂减少了对更大幅度加息的押注,现货黄金上周五盘中一度反弹1.15%,触及3923.19美元/盎司附近,日高也来到3922.97美元。然而涨势未能持续,最终收报3883.67美元/盎司,日内涨幅收窄至仅0.13%。12月交割的美国期金基本持平,结算价报3886.30美元。
独立分析师Tai Wong指出,债市在美联储鹰派立场下继续承压,黄金难以守住PPI公布后的最初涨幅。核心PPI环比仍上涨0.3%,对决策者而言依然偏高。更早公布的消费者物价指数(CPI)已经高于预期,叠加油价上涨引发的通胀再升温担忧,直接导致周四金价下跌约3%,触及逾一年低点。整个星期下来,金价累计下跌约4.6%,市场情绪迅速转向谨慎。
Wong进一步表示,在美联储鹰派官员纷纷发声的情况下,金价可能难以重返4000美元上方。短期技术面和情绪面都显示,黄金正经历一次较为明显的调整。
美元与美债收益率的强势冲击:利率预期急速升温
与黄金承压形成鲜明对比的是美元与美国国债收益率的强势表现。美元上周五续涨0.22%,刷新约19个月高点附近,整周累计上涨1.09%,创下两个月来最大单周涨幅,也是连续第三周上涨。推动力量主要来自市场对美联储可能更大幅度加息的预期升温,以及美国国债收益率的同步攀升。
两年期美债收益率上周上涨约34个基点,至4.87%左右,创下自2025年4月以来的最大单周涨幅。周五两年期收益率报4.867%,盘中一度触及4.892%,为10月14日以来最高;10年期收益率则上涨至5.149%,盘中触及5.174%,同样创下今年4月“关税风波”以来最大单周涨幅。两年期与10年期利差扩大至28个基点,收益率曲线此前一度变得非常平坦。
Bannockburn Global Forex首席市场策略师Marc Chandler表示,强劲的就业报告和CPI增速加快是美元坚挺的主要原因,本周美联储官员的一系列鹰派言论进一步强化了市场预期。芝加哥商品交易所FedWatch工具显示,交易员目前预计12月至少加息25个基点的概率接近100%。更激进的押注也在上升:12月加息50个基点的概率已从一周前的零升至约10%;到1月累计加息50个基点的概率从16%升至67%;到3月累计加息75个基点的概率则从6%升至48%。
道明证券美国利率策略师Molly Brooks直言,通胀居高不下,美联储需要采取更快、更激进的行动。利率敏感的两年期收益率录得逾两年来最大单周涨幅,正是这一预期的直接反映。
美联储官员密集表态:渐进与更积极之间的博弈
上周美联储官员的讲话成为市场焦点。美联储理事沃勒曾表示,如果通胀形势恶化,应考虑加息50个基点,由此点燃了12月可能超常规加息的讨论。随后多位官员的表态进一步强化了“需要加快加息以遏制通胀”的观点——通胀年率已连续近六年高于美联储2%的目标。
波士顿联储主席柯林斯周六则释放了相对谨慎的信号。她支持循序渐进地加息,认为这种路径能更好地应对经济不确定性。“目前看来,稳步、渐进的路径似乎较为合适,但我对此持开放态度。”柯林斯指出,实体经济存在双向风险:通胀居高不下且影响正在蔓延,就业市场则保持稳定并有加速增长潜力。同时经济仍面临更多冲击风险,年初以来中长期利率的上升对需求的抑制作用可能比她想象的更大。她认为,目前这些因素表明美联储不应转而采取更激进的加息步伐。
市场普遍预计12月和1月将各加息25个基点,柯林斯也提醒,她对逐步加息的预期并不意味着特定节奏,近几个月的数据已改变她对最终利率水平的看法,未来一年左右的政策利率路径可能略高于几个月前的预期。
堪萨斯城联储主席施密德周日则态度更为明确。他表示美联储“在通胀问题上还有些工作要做”,通胀水平已令人不安地超过2%的目标,且正朝着错误方向发展。他反驳了两种常见说法:一是高通胀仅由反复供应冲击所致,二是当前需求拉动型通胀(如人工智能基础设施相关)难以受货币政策影响。施密德强调,通胀始终是供需失衡的结果,美联储具备影响需求的工具,也有责任采取行动。他认同美联储主席沃什的观点——“我们还有工作要做”。
这些表态叠加在一起,让市场对美联储路径的定价更加分化:多数人仍押注稳步加息,但激进选项的概率已显著上升。对伊朗相关地缘局势的担忧也在推高利率预期。特朗普周四表示美国不需要与伊朗达成协议,并指示副总统万斯把注意力放在国内犯罪与腐败问题上,进一步强化了风险溢价。
华尔街与散户情绪双双转空:短期技术目标下移
Kitco最新周度黄金调查显示,金价上周疲弱表现后,华尔街情绪急剧转向看空。13位分析师中,仅2位(15%)预计本周金价上涨,10位(62%)认为会进一步下跌,3位(23%)预计横盘或无法判断。在线散户调查中,看跌者也成为多数:160票中67人(42%)看涨,60人(38%)看跌,33人(21%)预计盘整。
多位分析师给出了偏空的短期判断。Marc Chandler指出,强劲CPI和就业数据推高利率及预期,现货黄金一度跌至约3852.70美元的年内新低,显著低点似乎尚未形成,下一技术目标可能再低约100美元,跌破3750美元区域或指向3500美元。
StoneX的Daniel Pavilonis认为轨迹明显偏下行,若美联储激进加息,金价可能被推至3200美元附近(200周均线附近)。他称12月加息50个基点的可能性尚未被充分定价,短期没有理由走高,但长期仍看多,预计先经历一次激进清洗后再上行。
独立分析师Jesse Colombo指出,3900美元附近是COMEX期货重要支撑,自2025年10月以来多次起作用,若以足够幅度跌破,金价可能再跌400至500美元,下一水平约3500美元。他强调美元走强是贵金属的“破坏球”,在美元反弹见顶前不愿看底。
FxPro的Alex Kuptsikevich预计进一步下跌,美元走强和10年期美债收益率达5%构成压制,下跌趋势可能指向3300美元;但若美联储抑制市场对12月加息50个基点的预期,可能明显阻碍这一走势。CPM Group则给出观望建议,初始目标区间为3800至4160美元。
整体来看,短期技术面与情绪面已转向偏空,关键支撑位能否守住成为接下来的焦点。
本周前瞻:APEC峰会与“恐怖数据”来袭,黄金能否绝地反击?
展望本周,黄金市场将面临多重宏观事件的考验。在深圳举行的亚太经合组织(APEC)峰会定于11月18日至19日举行,若美国总统特朗普、中国国家主席习近平和俄罗斯总统普京出席会议,伊朗战争、乌克兰冲突及无核化等相关议题可能牵动市场神经。
美国方面,10月零售销售数据(“恐怖数据”)、工业生产和制造业产出、每周初请失业金人数、11月纽约联储和费城联储制造业指数,以及密歇根大学消费者信心和通胀预期终值将陆续公布。美联储10月会议记录将于周三公布,巴尔金、威廉姆斯、哈玛克、保尔森和古尔斯比等官员将发表讲话,任何关于加息节奏的增量信息都可能引发金市波动。
此外,英伟达、沃尔玛、家得宝、阿里巴巴和百度将发布财报,欧元区将公布工业生产、10月通胀终值和11月消费者信心初值,德国公布11月ZEW调查和10月PPI,欧洲央行主席拉加德将出席三场活动并发表讲话。英国将公布9月就业和10月通胀数据,这两项对英国央行利率预期至关重要。
对于黄金而言,本周最关键变量仍是美联储官员讲话与会议纪要中透露的加息路径线索——若市场对12月加息50个基点的预期被进一步打压,金价或能获得喘息之机;反之,若鹰派信号持续强化,3900美元下方的技术目标将逐一进入视野。
总结:短期承压格局已成,但“清洗”之后未必是深渊
综观上周金市的剧烈波动,可以清晰地看到一条逻辑主线:顽固的核心通胀与美联储日益强硬的鹰派立场共同推高了美元和美债收益率,从而对黄金形成了系统性的压制。PPI数据带来的短暂反弹未能扭转周线大跌的结局,恰恰说明市场当前的定价重心已从“通胀是否见顶”转向“美联储还将加息多少”。华尔街与散户情绪同步转空、技术支撑接连失守、分析师目标位不断下修,都指向黄金短期仍处于下行探底的过程中。
然而,多位分析师在调低短期目标的同时并未放弃长期看多的立场,Pavilonis所言“先经历一次激进清洗后再上行”颇具代表性。对于投资者而言,本周需要密切关注美联储会议纪要是否坐实12月加息50个基点的可能性,以及“恐怖数据”能否延续此前的强劲势头。在美元反弹见顶信号出现之前,黄金多头或许仍需保持耐心——但历史反复证明,当市场情绪一边倒时,转机往往也在悄然酝酿。
短期来看,若美债收益率与美元继续强势,金价可能继续承压,测试更低支撑;若后续数据或官员讲话明显降温加息预期,则可能出现技术性反弹。长期而言,地缘风险与通胀粘性仍为黄金提供支撑,但在利率路径真正明朗之前,市场将更倾向于谨慎交易。
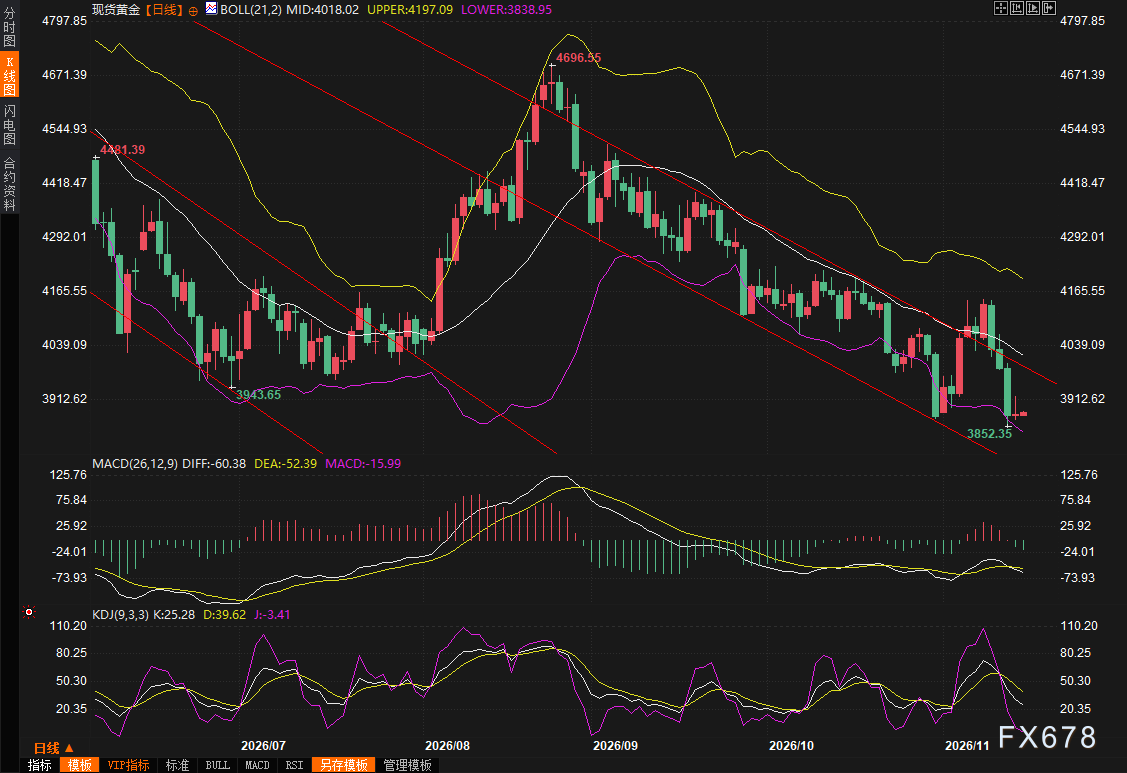
(现货黄金日线图,来源:易汇通)
北京时间07:42,现货黄金现报3888.50美元/盎司。
MyFxtops迈投(www.myfxtops.com)-靠谱的外汇跟单社区,免费跟随高手做交易!
免责声明:本文系转载自网络,如有侵犯,请联系我们立即删除,另:本文仅代表作者个人观点,与迈投财经无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。
著作权归作者所有。
商业转载请联系作者获得授权,非商业转载请注明出处。